تا به حال برایتان سوال شده که سود واقعی سپرده بانکی چقدر است یا برای دریافت وام چقدر سود پرداخت میکنید؟ دانستن نحوه محاسبه سود بانکی کمک میکند قبل از انتخاب سپرده یا دریافت تسهیلات، میزان پرداختی خود را بررسی کنید. البته محاسبه سود سپرده با محاسبه سود وام تفاوتهایی دارد و هرکدام فرمول مشخص خود را دارند. در ادامه فرمول محاسبه سود بانکی را از سود سپرده روزشمار و ماهشمار تا وام ۱۸ درصدی با مثالهای واقعی بررسی میکنیم.
سود بانکی چیست؟
به مبلغی که در ازای سپردهگذاری یا استفاده از تسهیلات، طبق شرایط قرارداد محاسبه میشود سود بانکی میگویند. در سپردهگذاری، بانک بر اساس نرخ و ضوابط حساب به سپردهگذار سود میپردازد. در تسهیلات، وامگیرنده هزینه مالی مشخصشده در قرارداد را پرداخت میکند. نرخ سود به تنهایی برای محاسبه نتیجه نهایی کافی نیست. مبلغ اولیه، مدت سپرده یا وام، زمان پرداخت سود و روش محاسبه اقساط هم اهمیت دارند. برای مثال، سود سالانه ۲۰ درصد روی سپرده ۵۰ میلیون تومانی با همان نرخ روی سپرده ۲۰۰ میلیون تومانی یکسان نیست، مبلغ سپرده چهار برابر است و در شرایط یکسان، سود ریالی آن هم چهار برابر میشود.
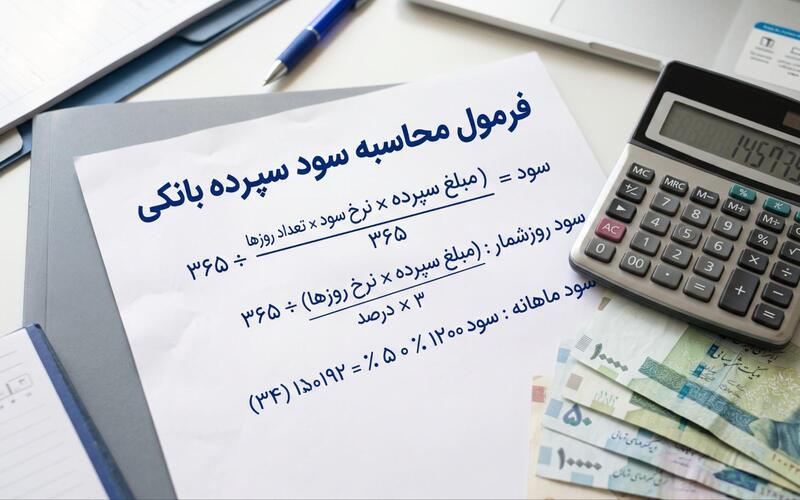
فرمول کلی محاسبه سود بانکی
برای محاسبه سریع سود ابتدا باید بدانید که به محاسبه سود سپرده نیاز دارید یا سود وام. اگر هدف شما محاسبه سود سپرده با نرخ سالانه ثابت باشد، از این فرمول استفاده کنید:
فرمول محاسبه سود سپرده:
سود=مدت سالانه نرخ سود سپرده اصل 100
در این فرمول نرخ سود بهصورت درصد وارد میشود مدت باید برحسب سال باشد. برای محاسبه سود چندماهه، مدت را تقسیم بر سال کنید. برای مثال، اگر ۱۰۰ میلیون تومان با نرخ سود سالانه ۲۰ درصد برای یک سال سپردهگذاری کنید برابر است با:
100,000,00020100=20,000,000
بنابراین سود یک سال، با فرض ثابت ماندن اصل سپرده و نرخ اعلامشده ۲۰ میلیون تومان است. اما اگر سود هر ماه به حساب واریز شود و دوباره سرمایهگذاری نشود، نتیجه با حالتی که سود به اصل سرمایه اضافه میشود متفاوت خواهد بود. برای محاسبه سود وام نیز باید روش بازپرداخت و کاهش مانده بدهی را در نظر بگیرید.
نحوه محاسبه سود سپرده بانکی
برای محاسبه سود سپرده، باید مبلغ اولیه، نرخ سود سالانه، مدت سپردهگذاری و شیوه پرداخت سود را مشخص کنید. در قراردادهای مختلف ممکن است شرایط پرداخت سود یا محاسبه سود در صورت برداشت زودتر از موعد متفاوت باشد.
محاسبه سود ماهانه
اگر نرخ سود سالانه ثابت باشد و سود به شکل ساده و بدون سرمایهگذاری مجدد محاسبه شود، فرمول سود یک ماه چنین است:
سود ماهانه: اصل سپرده × نرخ سود سالانه ÷ ۱۲۰۰
فرض کنید ۱۰۰ میلیون تومان با نرخ سالانه ۲۰ درصد سپردهگذاری کردهاید:
100,000,000201200=1,666,667
سود ماهانه تقریبی برابر با یک میلیون و ۶۶۶ هزار و ۶۶۷ تومان است. این محاسبه یک برآورد ساده است، مبلغ پرداختی واقعی به شرایط قرارداد و روش محاسبه بانک بستگی دارد.
فرمول محاسبه سود بانکی روزشمار
در محاسبه روزشمار، مدت نگهداری پول در حساب اهمیت دارد. فرمول عمومی برآورد سود به این صورت است: سود روزشمار: اصل سپرده × نرخ سود سالانه × تعداد روزهای مشمول سود ÷ (۱۰۰ × تعداد روزهای مبنای سال)
برای مثال، اگر ۱۰۰ میلیون تومان با نرخ سالانه ۲۰ درصد به مدت ۳۰ روز مشمول سود باشد و مبنای محاسبه ۳۶۵ روز در نظر گرفته شود، محاسبات به این شکل است:
100,000,00020301003651,643,836
سود این دوره حدود یک میلیون و ۶۴۴ هزار تومان میشود. مبنای روزشمار و ضوابط حساب باید از قرارداد یا بانک استعلام شود، این مثال، به معنای روزشمار بودن همه سپردهها نیست.
فرمول محاسبه سود بانکی ماهشماره
در محاسبه ماهشمار، معیار تعیین سود ممکن است حداقل مانده حساب در یک دوره مشخص باشد. بنابراین نمیتوان بدون اطلاع از شرایط حساب، فرمول روزشمار را برای همه حسابها استفاده کرد. اگر بانک حداقل مانده ماهانه را مبنا قرار دهد، ابتدا باید همان مبلغ مشخص کنید. سپس در یک برآورد ساده، سود ماهانه از طریق فرمول زیر به دست میآید:
سودماهانه= مبنایسپرده نرخسالانه1200
برای مثال، حداقل مانده مشمول سود ۸۰ میلیون تومان و نرخ سالانه ۱۵ درصد باشد، سود ماهانه تقریبی برابر با یک میلیون تومان است. زمانبندی محاسبه، شرایط برداشت و ضوابط قرارداد ممکن است بر مبلغ نهایی تاثیرگذار باشد.
سود ساده و سود مرکب
تفاوت سود ساده و مرکب به این بستگی دارد که سودهای قبلی به اصل سرمایه اضافه شوند یا خیر. در سود ساده، سود هر دوره بر اساس اصل سرمایه اولیه محاسبه میشود:
A=P(1+rt)
در این فرمول P اصل سرمایه، r نرخ سالانه بهصورت اعشاری و t مدت برحسب سال است. در سود مرکب، سودهای دریافتشده نیز به سرمایه اضافه میشوند و در دورههای بعد سود ایجاد میکنند. اگر نرخ و فاصله دورهها ثابت باشد، فرمول عمومی به این صورت است:
A=P(1+rn)nt
در این فرمول، n تعداد دفعات ترکیب سود در سال است. برای نمونه، اگر ۱۰۰ میلیون تومان با نرخ سالانه ۲۰ درصد به مدت دو سال و با ترکیب سالانه سود سرمایهگذاری شود، در مدل ساده مبلغ نهایی ۱۴۰ میلیون تومان و در مدل مرکب مبلغ نهایی ۱۴۴ میلیون تومان خواهد بود. این مثال، صرفاً تفاوت ریاضی دو روش را نشان میدهد. پرداخت سود مرکب را نباید بدون بررسی شرایط واقعی محصول بانکی در نظر گرفت.
نحوه محاسبه سود وام بانکی
سود وام به مبلغ تسهیلات، نرخ سود، مدت بازپرداخت و روش محاسبه اقساط وابسته است. در وامهای اقساط مساوی، مانده بدهی بهتدریج کاهش مییابد و سهم سود و اصل بدهی هر قسط یکسان نیست. فرمول محاسبه قسط ماهانه در روش اقساط مساوی است با:
C=Pi(1+i)n(1+i)n-1
در این فرمول c مساوی است با مبلغ هر قسط، p اصل وام، i نرخ سود ماهانه بهصورت اعشاری و n تعداد کل اقساط. برای تبدیل نرخ سالانه به نرخ ماهانه در این مدل، نرخ سالانه بر ۱۲ تقسیم میکنیم. این روش یک مدل رایج محاسباتی است. روش مندرج در قرارداد تسهیلات مرجع محاسبه نهایی خواهد بود.
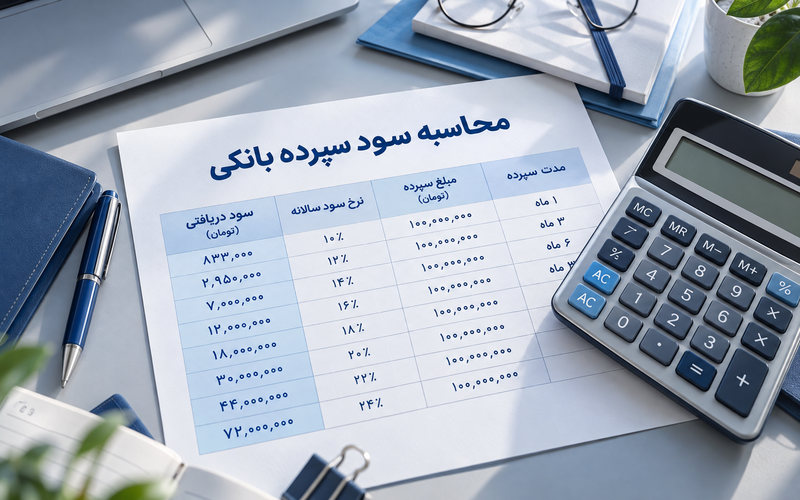
نحوه محاسبه سود بانکی ۱۸ درصد
فرض کنید ۱۰۰ میلیون تومان وام با نرخ سالانه ۱۸ درصد و بازپرداخت ۳۶ ماهه دریافت کردهاید. با فرض اقساط مساوی و نرخ ماهانه ۱/۵ درصد، نتیجه تقریبی به شرح جدول زیر است:
| عنوان | مبلغ |
| اصل وام | ۱۰۰ میلیون تومان |
| نرخ سود سالانه | ۱۸ درصد |
| مدت بازپرداخت | ۳۶ ماه |
| قسط ماهانه | حدود ۳/۶۱۵/۰۰۰ تومان |
| مجموع بازپرداخت | حدود ۱۳۰/۱۵۰/۰۰۰ تومان |
| سود تقریبی کل | حدود ۳۰/۱۵۰/۰۰۰ تومان |
این ارقام بر مبنای فرمول اقساط مساوی محاسبه شدهاند و ممکن است بهدلیل گرد کردن اعداد یا شرایط قرارداد تفاوت جزئی داشته باشند.
هزینههای پنهان وام
برای مقایسه وامها فقط به نرخ سود اعلامشده توجه نکنید. هزینههای دیگری نیز ممکن است به تسهیلات اضافه شوند که شامل:
- کارمزد تشکیل پرونده یا اعتبارسنجی
- هزینه بیمه
- هزینههای جانبی یا خدماتی
- جریمه دیرکرد یا هزینه تسویه زودهنگام
برای برآورد مالی، مجموع اقساط پرداختی را محاسبه و اصل وام را از آن کم کنید. سپس هزینههای جانبی پرداختشده را نیز به این مبلغ اضافه کنید.
نرخ اسمی و نرخ موثر وام
نرخ اسمی همان نرخی است که بهعنوان نرخ سود سالانه اعلام میشود؛ اما نرخ مؤثر، اثر زمانبندی پرداختها و ترکیب سود را نیز در نظر میگیرد. در وامهای اقساطی، نرخ مؤثر سالانه را نمیتوان صرفاً با مقایسه نرخ اسمی محاسبه کرد؛ زمان پرداخت اقساط و جریان نقدی واقعی اهمیت دارند. برای نمونه، نرخ ماهانه ۱٫۵ درصد، در صورت ترکیب ماهانه، معادل نرخ مؤثر سالانه حدود ۱۹٫۵۶ درصد است. این عدد بهتنهایی نرخ مؤثر یک وام مشخص را تعیین نمیکند؛ برای آن باید جریان واقعی دریافت و بازپرداخت و هزینههای الزامی بررسی شود.
نرخ شکست سپرده چیست؟
نرخ شکست سپرده به شرایطی مربوط است که سپردهگذار پیش از سررسید قرارداد، سپرده خود را برداشت یا تسویه میکند. در چنین شرایطی ممکن است سود قابل پرداخت با نرخ اولیه متفاوت باشد یا طبق ضوابط قرارداد دوباره محاسبه شود. پیش از افتتاح سپرده بلندمدت، این موارد را بررسی کنید:
۱. در صورت برداشت زودتر از موعد، چه نرخی اعمال میشود؟
۲. سود پرداختشده قبلی دوباره محاسبه میشود یا خیر؟
۳. برای دریافت سود کامل، حداقل چه مدت باید سپرده را نگه دارید؟
شرایط شکست در همه سپردهها یکسان نیست؛ بنابراین برای محاسبه سود نهایی، مفاد قرارداد و ضوابط بانک را ملاک قرار دهید.
محاسبه آنلاین سود بانکی
اگر نمیخواهید فرمولها را دستی محاسبه کنید، میتوانید از ماشینحسابهای آنلاین استفاده کنید. برای محاسبه سود سپرده، مبلغ سپرده، نرخ سالانه و مدت را وارد کنید. برای محاسبه وام نیز باید مبلغ تسهیلات، نرخ سود و تعداد اقساط را مشخص کنید. پیش از اعتماد به نتیجه، بررسی کنید که ابزار از چه روشی استفاده میکند؛ زیرا فرمول سود ساده، سود مرکب و اقساط مساوی نتایج متفاوتی دارند.
سود بانکی چند درصد است؟
نرخ سود بانکی به نوع سپرده یا تسهیلات، مدت قرارداد و ضوابط جاری بستگی دارد. بنابراین نمیتوان یک درصد را برای تمام حسابها و وامها در نظر گرفت. برای نمونه، در جدول نرخهای اعلامشده برای سپردههای بانکی در سال ۱۴۰۴، نرخ سپرده بلندمدت یکساله ۲۰٫۵ درصد، دوساله ۲۱٫۵ درصد و سهساله ۲۲٫۵ درصد گزارش شده بود. این ارقام مربوط به همان دورهاند و نباید بدون استعلام بهعنوان نرخ قطعی و جاری همه بانکها در سال ۱۴۰۵ در نظر گرفته شوند. برای تصمیمگیری، نرخ و شرایط اعلامشده در قرارداد جدید بانک را بررسی کنید؛ بهویژه اگر قصد افتتاح سپرده یا دریافت وام دارید.
درصد سود اعتبار ازکیوام
در اعتبار خرید اقساطی، نرخ سود تنها یکی از عوامل تعیینکننده هزینه نهایی است. مبلغ اعتبار، تعداد اقساط، کارمزدها و سایر هزینههای احتمالی نیز بر مجموع پرداختی اثر میگذارند. برای بررسی هزینه اعتبار ازکیوام، شرایط همان طرح را در صفحه مربوط به آن مطالعه کنید و مبلغ کل بازپرداخت را با مبلغ اعتبار دریافتی مقایسه کنید. اگر نرخ یا شرایط مشخصی در اختیار دارید، میتوانید با استفاده از فرمولهای این مقاله هزینه تقریبی را محاسبه کنید. از درج یک نرخ ثابت برای تمام طرحهای اعتباری، بدون استناد به شرایط جاری، باید خودداری شود.
سوالات متداول
۱. فرمول محاسبه سود بانکی چیست؟
مبلغ سپرده × نرخ سود سالانه × مدت سپردهگذاری (به سال) ÷ ۱۰۰.
۲. چگونه سود بانکی روزشمار را حساب کنیم؟
مبلغ سپرده × نرخ سود سالانه × تعداد روزها ÷ (۱۰۰ × مبنای روزهای سال).
۳. سود ماهانه سپرده ۱۰۰ میلیون تومانی چقدر است؟
با نرخ سود سالانه ۲۰ درصد، سود ماهانه سپرده ۱۰۰ میلیون تومانی حدود یک میلیون و ۶۶۷ هزار تومان است.
۴. سود وام ۱۸ درصد چگونه محاسبه میشود؟
با استفاده از نرخ سود ماهانه، مبلغ وام و تعداد اقساط، مبلغ قسط و سود کل وام محاسبه میشود.
۵. تفاوت سود ساده و مرکب چیست؟
در سود ساده، سود بر اصل سرمایه محاسبه میشود؛ اما در سود مرکب، سودهای قبلی نیز سود ایجاد میکنند.
۶. آیا نرخ سود اسمی با نرخ مؤثر یکسان است؟
خیر؛ نرخ اسمی نرخ اعلامشده است، اما نرخ مؤثر اثر ترکیب سود و زمانبندی پرداختها را نیز در نظر میگیرد.