اگر برای خرید خانه، خودرو و یا کالاهای اساسی به نقدینگی نیاز دارید احتمالاً نام وام مرابحه را شنیدهاید. این تسهیلات یکی از رایجترین قراردادهای بانکداری در ایران است که بهجای پرداخت نقدی و دریافت بهره، بر پایه خرید و فروش واقعی کالا طراحی شده است. در ادامه بهصورت کامل بررسی میکنیم که وام مرابحه چه انواعی دارد و شرایط و مدارک لازم برای دریافت این وام در سال ۱۴۰۵ شامل چه مواردی میشود.
مرابحه یعنی چی؟
مرابحه یک نوع قرارداد خرید و فروش است که در این قرارداد فروشنده، قیمت تمامشده کالا یا خدمت را به همراه میزان سود خود به خریدار اعلام میکند و کالا یا خدمت را با قیمت مشخص میفروشد. پرداخت مبلغ حاصل از فروش میتواند نقدی یا در زمان مشخص و بهصورت اقساطی انجام شود. در نظام بانکی، بانک میتواند از قرارداد مرابحه برای تامین مالی خرید کالا، تجهیزات و مواد اولیه استفاده کند. در مرابحه، مبلغ و شرایط قرارداد از ابتدای معامله مشخص و بازپرداخت طبق قرارداد انجام میشود. در نتیجه، به خرید و فروش با اعلام قیمت تمامشده و سود مشخص را مرابحه میگویند.
| ویژگیها | توضیحات |
| نوع تسهیلات | غیرنقدی |
| نرخ سود | حداکثر ۲۰ درصد |
| مدت بازپرداخت | ۱۲ تا ۶۰ ماه |
| کاربرد | خرید کالا، مسکن، مواد اولیه و تجهیزات تولیدی |
| پشتوانه قانونی | ماده ۹۸ قانون برنامه پنجم توسعه |
انواع وام مرابحه
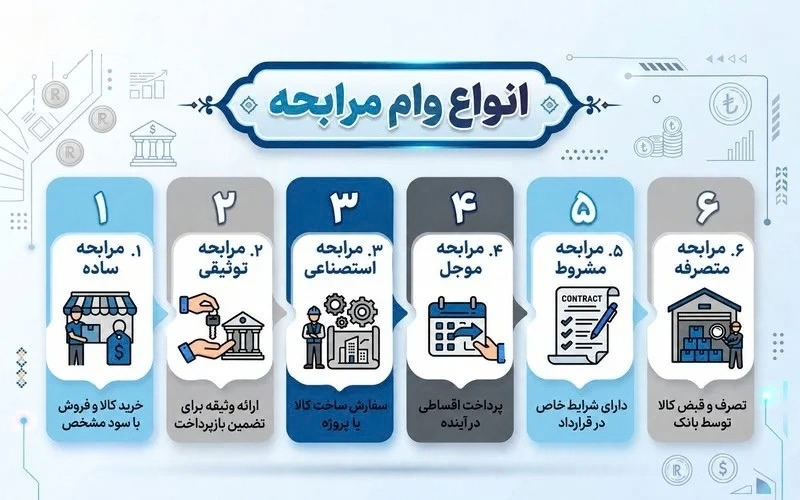
بهطور کلی میتوان بر اساس شیوه واگذاری کالا یا خدمت و همینطور نحوه بازپرداخت تسهیلات وام مرابحه را به ۶ دسته تقسیم کرد:
مرابحه ساده
بانک کالا را میخرد و بلافاصله با سود مشخص و بهصورت نقد یا اقساط به مشتری میفروشد.
مرابحه توثیقی
دریافت وام با شرط ارائه وثیقه انجام میشود و معمولاً برای مبالغ بالا استفاده میشود.
مرابحه استصناعی
فروشنده تعهد میدهد که کالا را طبق مشخصات درخواستی بسازد و در زمان مشخص تحویل دهد. مثال: سفارش ساخت تجهیزات تولیدی.
مرابحه موجل
بازپرداخت قیمت معامله به آینده موکول میشود و مشتری برای پرداخت مهلت بیشتری خواهد داشت.
مرابحه مشروط
یعنی پرداخت یا تحویل کالا زمانی انجام میشود که شرط یا شرایط مشخصشده در قرارداد انجام شده باشد.
مرابحه متصرفه
کالا قبل از تسویه کامل قیمت در اختیار و تحت تصرف مشتری قرار میگیرد.
نحوه عملکرد وام مرابحه با یک مثال ساده
فرض کنید برای خرید یک کالا به تسهیلات نیاز دارید. در این موقعیت بانک میتواند کالا را طبق درخواست شما تهیه کند و سپس آن را با قیمت تمامشده به علاوه سود مشخص و طبق شرایط قرارداد به شما واگذار کند. بازپرداخت این مبلغ میتوان طبق قرارداد بهصورت نقدی، یکجا در سررسید یا اقساطی پرداخت شود.
بیشتر بخوانید: وام مضاربه چیست و چگونه میتوان آن را دریافت کرد؟
ویژگیهای اصلی قرارداد مرابحه چیست؟
این نوع از تسهیلات چند ویژگی کلیدی دارد که آن را از باقی قراردادهای بانکی متمایز میکند. اعلام شفاف قیمت تمامشده کالا به مشتری، تعیین دقیق سود قبل از امضای قرارداد، تسویه نقدی یا اقساطی و وابسته بودن اعتبار قرارداد به خرید و فروش واقعی کالا یا خدمت از اصلیترین ویژگیهای قرارداد مرابحه بهشمار میرود. یکی از مهمترین نکات در قرارداد مرابحه این است که بانک باید قیمت تمامشده و قیمت واگذاری کالا یا خدمت را به متقاضی اعلام کند. دقت داشته باشید که بانک قبل از پرداخت تسهیلات، اعتبار متقاضی را بررسی و وضعیت بدهی غیرجاری و چک برگشتی متقاضی را میسنجد.
شرایط دریافت وام مرابحه در سال ۱۴۰۵
شروط دریافت تسهیلات، برای هر بانکی بهطور مجزا و با شرایط متناسب با آن بانک تعیین میشود. این شرایط میتواند بر اساس نوع تسهیلات، مبلغ درخواستی، وضعیت اعتبار متقاضی و ضوابط بانک تغییر کند. با این حال چند مورد وجود دارد که بهصورت پایهای برای همه وامها یکساناند مانند: بررسی وضعیت بدهی، بدهیهای بانکی، چکهای برگشتی و ارائه تضمین.
اقساط وام مرابحه چگونه محاسبه میشود؟
مبلغ هر قسط به عواملی مثل مبلغ تسهیلات، سود تعیینشده در قرارداد و مدت بازپرداخت بستگی دارد. در وامهای مرابحه نحوه بازپرداخت میتواند بهصورت اقساط مساوی یا غیر مساوی و در سررسیدهای مشخص تعیین شود. در نتیجه برای محاسبه دقیق مبلغ اقساط باید شرایط طرح انتخابی را در نظر گرفت.
وام مرابحه در سال ۱۴۰۵ چند درصد است؟
نرخ سود تسهیلات بانکی در ایران توسط شورای پول و اعتبار تعیین شده و بهصورت دورهای بازنگری خواهد شد. طبق آخرین مصوبات، سقف نرخ سود قراردادهای غیرمشارکتی (که مرابحه هم در همین دسته قرار دارد) ۲۰ درصد و سقف نرخ سود مورد انتظار قراردادهای مشارکتی ۲۲ درصد تعیین شده است. در نهایت نرخ نهایی میتواند بسته به نوع بانک، نوع کاربری وام و بخشنامههای بهروز بانک مرکزی متفاوت باشد. در نتیجه قبل از اقدام برای دریافت وام حتماً نرخ روز را از شعبه یا سامانه بانک استعلام بگیرید.
وام مرابحه در بانکها
شرایط وام در بانکهای مختلف به طرح انتخابی، نوع متقاضی و ضوابط بانک بستگی دارد. برای مقایسه بانکها پیشنهاد میشود، اطلاعات هر طرح را بهصورت جداگانه و بر اساس آخرین شرایط اعلام شده بررسی و انتخاب کنید.
وام مرابحه در بانک ملت
تسهیلات مرابحه در بانک ملت بهصورت کلی برای خرید کالا و مسکن ارائه میشود. سقف مبلغ و مدت بازپرداخت بر اساس سپرده و اعتبار گیرنده وام در شعبه مشخص میشود و برای اطلاع از رقم دقیق روز میتوانید به شعب بانک ملت یا سامانه اینترنتبانک ملت مراجعه کنید.
وام مرابحه در بانک ملی
این نوع تسهیلات در قالب خرید کالا و گاهی طرحهای ویژه فصلی توسط بانک ملی عرضه میشود. شرط اصلی این بانک برای دریافت وام مرابحه داشتن سابقه حساب و گردش مالی مناسب با معیارهای بانک است.
وام مرابحه در بانک تجارت
در این بانک تسهیلات مرابحه بیشتر برای اهداف تجاری و خرید کالا استفاده میشود و دریافت آن مشروط به وثیقه یا ضامن معتبر طبق تشخیص بانک تجارت است.
وام مرابحه فرهنگیان
صندوق ذخیره و بانکهای طرف قرارداد فرهنگیان، تسهیلات مرابحه بهصورت ویژه برای معلمان را با اقساط متناسب با حقوق ماهانه ارائه میکند که این طرح، از طریق کارتابل صندوق فرهنگیان قابل ثبتنام است.
وام مرابحه بانک سپه
این بانک بهصورت ویژه برای کارکنان نیروی مسلح و مشتریانی که حساب فعال دارند، تسهیلات مرابحه با شرایط بازپرداخت مشخص ارائه میکند.
وام مرابحه بانک رفاه
در کنار تسهیلات کارگری، بانک رفاه کارگران طرح مرابحه برای خرید کالا و برخی اهداف مصرفی ارائه میکند که شرایط سنی و اعتباری خاص خود را دارد.
| بانک | مدت بازپرداخت | نرخ سود | توضیحات | |
| بانک ملی | تا ۳۶ ماه | ٪۲۳ | در کارت اعتبار طلایی بانک ملی، تسهیلات خرید کالا و خدمات در قالب عقد مرابحه تا سقف ۲۰۰ میلیون تومان ارائه میشود و بازپرداخت در دورههای ۱۲، ۲۴ و ۳۶ ماهه است.
|
|
| بانک رفاه | تا ۴۸ ماه | ٪۲۳ | در طرح کرامت، تسهیلات مرابحه برای بازنشستگان و مستمریبگیران واجد شرایط ارائه میشود. سقف اعلامشده در منابع ۱۴۰۵، ۳۰۰ میلیون تومان و بازپرداخت حداکثر ۴۸ ماه است. | |
| بانک ملت | تا ۴۸ ماه | ٪۱۴، ٪۱۸ یا ۲۳٪ | در طرح شایان بانک ملت، تسهیلات مرابحه بر اساس میانگین منابع حساب ارائه میشود و نرخهای ۱۴، ۱۸ و ۲۳ درصد برای آن اعلام شده است. بازپرداخت تا ۴۸ ماه است. | |
| بانک تجارت | ۱۲ تا ۶۰ ماه | ٪۱۴ یا ۲۳٪ | در طرح ممتاز بانک تجارت، تسهیلات مرابحه برای اشخاص حقیقی تا ۷۰۰ میلیون تومان و برای صنوف دارای پایانه فروشگاهی تا ۵ میلیارد تومان اعلام شده است. نرخهای مرابحه ۱۴ و ۲۳ درصد و دوره بازپرداخت ۱۲ تا ۶۰ ماه است. | |
| بانک سپه | تا ۶۰ ماه | ٪۴ تا ۲۳٪ | در طرح نگین میثاق ۲، امکان دریافت تسهیلات در قالب قرضالحسنه و مرابحه وجود دارد. نرخ نهایی بسته به نوع تسهیلات و قرارداد تعیین میشود و بازپرداخت میتواند تا ۶۰ ماه باشد. | |
| فرهنگیان | ۳۶ ماه | ٪۱۲ | برای فرهنگیان در سال ۱۴۰۵، در نمونههای بررسیشده، مبلغ تسهیلات بین ۱۰۰ تا ۱۵۰ میلیون تومان، نرخ ۱۲٪ و بازپرداخت ۳۶ ماه اعلام شده است؛ شرایط و مبلغ میتواند بر اساس استان و سهمیه تغییر کند. |
تفاوت وام مرابحه و وام قرضالحسنه چیست؟
بزرگترین تفاوت این دو نوع وام در نرخ سود است. وام قرضالحسنه بدون سود و صرفاً با کارمزد حدود ۴ درصد محاسبه میشود در حالی که وام مرابحه دارای سود مشخص است. از طرفی سقف مبلغ قرضالحسنه معمولاً پایینتر و برای هدفهای مشخص از جمله ازدواج یا درمان تعریف شده است اما تسهیلات مرابحه دامنه کاربرد بیشتری برای خرید کالا و مسکن یا حتی نیازهای تجاری دارد.
تفاوت قرارداد مرابحه و قرارداد جعاله چیست؟
هر دو وام از عقود بانکداری اسلامی هستند اما ماهیت متفاوتی دارند. در قرارداد مرابحه بانک کالا را میخرد و با سود مشخصی میفروشد اما در قرارداد جعاله بانک تعهد میدهد که در ازای انجام کاری مشخص مثل تعمیر یا تامین هزینه خدمات، مبلغی مشخص را بدون آن که مالکیت کالایی جابهجا شود، پرداخت کند. به همین دلیل جعاله بیشتر برای هزینههای خدماتی و مرابحه برای خرید کالا یا دارایی کاربرد دارد.
مزایا و معایب وام مرابحه
اعلام شفافیت کامل اعلام سود از سوی ارائهدهنده تسهیلات به همراه انطباق با موازین شرعی و همچنین امکان استفاده از وام برای هدفهای متنوع (مسکن، کالا و تولید) و قابلیت بازپرداخت اقساطی از مزیتهای وام مرابحه محسوب میشود. فرآیند اداری و نیازمندی مدارک نسبت به برخی تسهیلات سادهتر به همراه نیازمندی به وثیقه یا ضامن در مبالغ بالا و وابستگی نرخ سود به مصوبات بانک مرکزی که ممکن است سالانه تغییر کند از عیوب وام مرابحه بهشمار میرود.
| مزایای وام مرابحه | معایب وام مرابحه |
| اعلام شفافیت کامل اعلام سود از سوی ارائهدهنده تسهیلات | فرآیند اداری و مدارکمحور |
| امکان استفاده از وام برای هدفهای متنوع (مسکن، کلا و تولید) | نیازمندی به وثیقه یا ضامن در مبالغ بالا |
| قابلیت بازپرداخت اقساطی | وابستگی نرخ سود به مصوبات بانک مرکزی |
حکم شرعی وام مرابحه شامل چه مواردی است؟
از نظر فقهی، بیع مرابحه یکی از انواع معاملات در فقه شیعه است و سابقه طولانی دارد. در این نوع معامله، خرید و فروش واقعی کالا انجام میشود و قیمت خرید و میزان سود بهطور شفاف مشخص است. به همین دلیل، مرابحه از نظر بیشتر مراجع تقلید و طبق قانون عملیات بانکی بدون ربا، معاملهای مجاز است؛ به شرطی که شرایط شرعی مثل مشخص بودن کالا و قیمت رعایت شود.
مدارک لازم برای دریافت وام مرابحه
مدارک پایهای که برای درخواست این نوع تسهیلات نیاز است:
۱. اصل و کپی کارت ملی و شناسنامه
۲. گواهی اشتغال به کار یا فیش حقوقی
۳. مدارک ضامن
۴. سند وثیقه یا مدارک ملکی (برای دریافت طرح مرابحه توثیقی)
۵. گردش حساب برای زمان سه تا شش ماه اخیر
چگونه برای دریافت وام مرابحه درخواست بدهیم؟
برای ثبت درخواست، ابتدا باید فرم وام مرابحه را از سامانه اینترنتبانک یا شعبه بانک دریافت و تکمیل کنید. مراحل کلی شامل تکمیل فرم و ارائه مدارک هویتی، اعتبارسنجی توسط بانک، معرفی ضامن یا ارائه وثیقه (بسته به طرح تسهیلات مرابحه)، امضای قرارداد مرابحه و در نهایت واریز مبلغ تسهیلات یا تحویل کالا است. زمان بررسی درخواست نیز بسته به نوع بانک و کامل بودن مدارک، ممکن است از چند روز تا چند هفته طول بکشد. البته برای خرید کالا، همیشه لازم نیست این مسیر را طی کنید. سرویسهای اعتباری ازکیوام، امکان خرید کالا تا سقف 300 میلیون تومان را بدون نیاز به ضامن و با یک برگ چک فراهم کردهاند و بازپرداخت آن تا 24 ماه است.
سوالات متداول
۱. وام مرابحه چیست؟
وام مرابحه تسهیلاتی بانکی بر پایه عقد مرابحه است که در آن قیمت تمامشده و سود مشخص بوده و متقاضی مبلغ را نقدی یا اقساطی پرداخت میکند.
۲. وام مرابحه سود دارد؟
بله. نرخ سود آن بر اساس نوع تسهیلات و شرایط بانک تعیین میشود.
۳. آیا برای دریافت وام مرابحه ضامن لازم است؟
بسته به طرح بانکی، ممکن است بله. نوع و میزان ضمانت بر اساس مبلغ تسهیلات و اعتبار متقاضی تعیین میشود.
۴. وام مرابحه فقط برای خرید کالا است؟
خیر. از این تسهیلات میتوان برای تأمین برخی نیازهای خدماتی، تولیدی و تجاری نیز استفاده کرد.
۵. وام مرابحه را میتوان بهصورت اقساطی پرداخت کرد؟
بله. بازپرداخت تسهیلات مرابحه میتواند طبق قرارداد بهصورت اقساطی انجام شود.