وام بانک رسالت یکی از شناختهشدهترین تسهیلات قرضالحسنه در ایران است که به دلیل کارمزد پایین، امکان دریافت غیرحضوری و وابستگی مبلغ تسهیلات به معدل حساب و اعتبار متقاضی مورد توجه قرار گرفته است. برخلاف بسیاری از وامهای بانکی که به سپردهگذاری سنگین، ضامن رسمی یا مراجعههای متعدد به شعبه نیاز دارند، فرایند دریافت تسهیلات رسالت به صورت دیجیتال انجام میشود.
وام بانک رسالت چه تفاوتی با سایر وام های بانکی دارد؟
وام بانک رسالت در مقایسه با بسیاری از وامهای بانکی، ساختار متفاوتی دارد و تمرکز آن بیشتر بر تسهیلات قرضالحسنه، اعتبارسنجی و میانگین حساب است. در این نوع تسهیلات، متقاضی معمولاً بهجای پرداخت سودهای متعارف بانکی، کارمزد قرضالحسنه پرداخت میکند و میزان اعتبار مالی و شرایط حساب او نقش مهمی در دریافت وام دارد. مهمترین تفاوتهای وام رسالت با سایر وامهای بانکی عبارتند از:
- قرضالحسنه بودن: وامهای رسالت عمدتاً در قالب قرضالحسنه ارائه میشوند و مانند بسیاری از وامهای بانکی، سود سالانه ندارند.
- کارمزد پایینتر: هزینه دریافت تسهیلات معمولاً به کارمزد قرضالحسنه محدود میشود و میتواند نسبت به وامهای سوددار کمتر باشد.
- اهمیت اعتبارسنجی: نتیجۀ اعتبارسنجی متقاضی در تعیین شرایط دریافت تسهیلات اهمیت زیادی دارد.
- فرایند غیرحضوری: بخش قابلتوجهی از مراحل درخواست و دریافت تسهیلات را میتوان بهصورت آنلاین انجام داد.
- شرایط ضمانت متفاوت: نوع و میزان ضمانت موردنیاز میتواند بر اساس اعتبارسنجی و شرایط تسهیلات تعیین شود و الزاماً مانند وامهای بانکی به ضامن سنتی محدود نیست.
آشنایی با انواع وام بانک رسالت
مهمترین تفاوت وام بانک رسالت با بسیاری از تسهیلات بانکی، قرضالحسنه بودن و تمرکز بر اعتبارسنجی و سابقۀ مالی مشتری است. در این مدل، به جای سود تسهیلات متعارف، کارمزد دریافت میشود و مبلغ و مدت بازپرداخت نیز با توجه به طرح و شرایط متقاضی تعیین میشود و به همین دلیل به آن وام قرض الحسنه رسالت میگویند. در ادامه با انواع وام بانک رسالت بیشتر آشنا خواهید شد.
1- وام قرضالحسنه عادی
این نوع تسهیلات، اصلیترین گزینه برای مشتریانی است که با ایجاد میانگین حساب و کسب امتیاز، قصد دریافت وام دارند. مبلغ تسهیلات به موجودی و مدت ماندگاری سپرده، اعتبارسنجی و ضوابط روز بانک بستگی دارد و میتواند تا سقف تعیینشدۀ بانک برسد.
2- وام خرید کالا و خودرو
در برخی طرحها و همکاریهای تسهیلاتی، امکان استفاده از منابع بانک برای تأمین هزینه خرید کالا یا خودرو وجود دارد. شرایط این تسهیلات یکسان نیست و ممکن است مبلغ، مدت بازپرداخت و نحوۀ ضمانت آن با وام قرضالحسنه عادی متفاوت باشد. بنابراین نباید هر نوع «وام خرید خودرو» یا «وام خرید کالا» را با تسهیلات عمومی رسالت یکی دانست.
3- وام بانک رسالت بدون سپرده با جواز کسب
وام بانک رسالت با جواز کسب یکی از گزینههایی است که برای صاحبان کسبوکار و افراد دارای فعالیت شغلی مطرح میشود. برای دریافت این تسهیلات، داشتن جواز کسب معتبر، سابقۀ مالی مناسب و برخورداری از شرایط اعتباری موردنیاز است. همچنین برای وام ۵۰۰ میلیون تومانی، ارائه تضامین مورد قبول بانک مانند تضمیننامه، وثیقه، کفالت یا ضمانت سازمانی مطرح میشود.
4- وام کارت هوشمند رانندگان بانک رسالت
وام کارت هوشمند رانندگان بانک رسالت یکی از تسهیلاتی است که برای فعالان حوزۀ حملونقل در نظر گرفته شده و مبلغ آن بین ۱۰ تا ۳۰۰ میلیون تومان است. زمان دریافت این تسهیلات نیز حدود ۱۰ روز کاری اعلام شده و مبلغ نهایی وام بر اساس نتیجۀ اعتبارسنجی متقاضی تعیین میشود.
5- وام مضاربه بانک رسالت
وام مضاربه بانک رسالت برای تأمین سرمایه موردنیاز فعالیتهای تجاری و کسبوکارهای کوچک کاربرد دارد. این تسهیلات میتواند به افرادی که قصد راهاندازی یا توسعه فعالیت اقتصادی خود را دارند، کمک کند تا سرمایه لازم برای گردش کسبوکارشان را تأمین کنند.
6- وام بانک رسالت با فیش حقوقی
فیش حقوقی یا گواهی اشتغال به کار میتواند یکی از مدارک مورد استفاده برای دریافت تسهیلات بانک رسالت باشد. مبلغ وام در این روش به شرایط حساب و ظرفیت تسهیلات متقاضی بستگی دارد و اعتبارسنجی نیز در تعیین امکان دریافت وام نقش دارد.
ضمانت وام بانک رسالت چگونه است؟
یکی از ویژگیهای تسهیلات رسالت، استفاده از سفته الکترونیکی در فرایند ضمانت است. در مدلهای جدید اعتبارمحور، لزوماً ساختار سنتی «ضامن رسمی + مراجعه حضوری» تنها روش ضمانت نیست و نوع تضمین براساس نتیجۀ اعتبارسنجی و شرایط تسهیلات مشخص میشود. بانک رسالت نیز پیشتر پرداخت تسهیلات را بر مبنای اعتبارسنجی و اخذ سفته الکترونیکی اعلام کرده است.
شرایط دریافت وام بانک رسالت
برای درخواست تسهیلات، شرایط دقیق بسته به طرح انتخابی متفاوت است؛ اما به صورت کلی شرایط وام بانک رسالت شامل موارد زیر است.
- حساب قرضالحسنه در بانک رسالت
- داشتن سابقۀ حساب و ایجاد معدل یا امتیاز موردنیاز
- نداشتن بدهی یا تسهیلات معوق تعیینکننده
- نداشتن چک برگشتی مؤثر در فرایند اعتبارسنجی
- احراز هویت و تکمیل اطلاعات شخصی و شغلی
- تأمین نوع ضمانت تعیینشده توسط بانک؛ مانند سفته الکترونیکی یا سایر تضامین موردنیاز
مدارک لازم برای دریافت وام بانک رسالت
مدارک دقیق با توجه به نوع تسهیلات متفاوت است، اما معمولاً متقاضی باید اطلاعات و مدارک زیر را آماده داشته باشد.
- کارت ملی و اطلاعات هویتی
- شماره تلفن همراه ثبتشده به نام متقاضی
- اطلاعات حساب بانک رسالت
- مدارک شغلی یا درآمدی در صورت درخواست بانک
- سفته الکترونیکی یا سایر تضامین موردنیاز مانند ضامن
- مدارک مربوط به هدف تسهیلات، در طرحهایی که نیاز به اثبات مصرف دارند
در صورتی که بانک برای پرونده ضامن مطالبه کند، ممکن است مدارک هویتی، شغلی و اعتباری ضامن نیز بررسی شود. بنابراین فهرست مدارک لازم برای ضامن وام بانک رسالت را نمیتوان برای تمام انواع وام یکسان دانست.
سقف وام بانک رسالت چقدر است؟
در سال ۱۴۰۵، سقف تسهیلات قرضالحسنه برای اشخاص حقیقی در بانکهای قرضالحسنه تا ۵۰۰ میلیون تومان افزایش یافته است و گزارشهای جدید نشان از وجود وام ۵۰۰ میلیون تومانی در بانک رسالت میدهند
امتیاز وام بانک رسالت چگونه محاسبه میشود؟
یکی از مهمترین مفاهیم در تسهیلات رسالت، امتیاز وام است. این امتیاز در سادهترین بیان، به سابقۀ سپرده و میانگین موجودی حساب مربوط میشود. شما میتوایند از طریق صفحه resalatcalc امتیاز وام خود را محاسبه کنید و در این خصوص اطلاعات دقیقتری به دست آورید.
معدل حساب چیست؟
معدل حساب یعنی میانگین موجودی حساب طی یک بازۀ مشخص. برای مثال، اگر در چند ماه مبالغ متفاوتی در حساب خود نگه دارید، بانک با توجه به موجودی روزانه و مدت نگهداری آن، میانگین حساب را محاسبه میکند. در نتیجه، فقط واریز مبلغ زیاد در یک روز الزاماً امتیاز بالایی ایجاد نمیکند؛ مدت ماندگاری موجودی نیز اهمیت دارد.
چه عواملی روی امتیاز وام تأثیر دارند؟
عوامل متفاوتی روی امتیاز وام تاثیر دارند که مهمترین آنها عبارتند از:
- میانگین موجودی حساب
- مدت زمان خواب سپرده
- میزان تسهیلات درخواستی
- مدت بازپرداخت
- سابقۀ بازپرداخت وامهای قبلی
در مدلهای متداول رسالت، افزایش مدت نگهداری سپرده میتواند امکان انتخاب مدت بازپرداخت طولانیتر را فراهم کند. به همین دلیل، نمیتوان برای همه افراد یک فرمول ثابت مانند «میزان مشخص سپرده = مقدار وام» ارائه کرد.
آیا امکان انتقال امتیاز وام وجود دارد؟
در برخی طرحها و شرایط بانک، امکان انتقال امتیاز یا معرفی فرد دیگر برای استفاده از ظرفیت تسهیلات وجود دارد. در صورت فعال بودن امکان انتقال امتیاز برای حساب و طرح موردنظر، دارنده امتیاز میتواند از مسیر رسمی بانک آن را به فرد واجد شرایط منتقل کند تا آن شخص بتواند وام مدنظر خود را دریافت کند.
اعتبارسنجی بانک رسالت چگونه انجام میشود؟
اعتبارسنجی یکی از مهمترین مراحل دریافت تسهیلات است. هدف آن بررسی این موضوع است که متقاضی تا چه اندازه توانایی و سابقۀ مناسب برای بازپرداخت تعهدات مالی خود دارد. در اعتبارسنجی، عواملی مانند سابقۀ بازپرداخت تسهیلات، بدهیها، چکهای برگشتی، تعهدات مالی و اطلاعات اقتصادی ثبتشده میتواند مؤثر باشد.
اگر رتبه اعتباری پایین باشد، ممکن است درخواست متقاضی رد شود، مبلغ قابل دریافت کاهش پیدا کند یا بانک تضمین بیشتری مطالبه کند. بنابراین حتی داشتن معدل حساب مناسب هم الزاماً به معنی تأیید قطعی وام نیست.
سامانه مرآت بانک رسالت چیست و چه کاربردی دارد؟
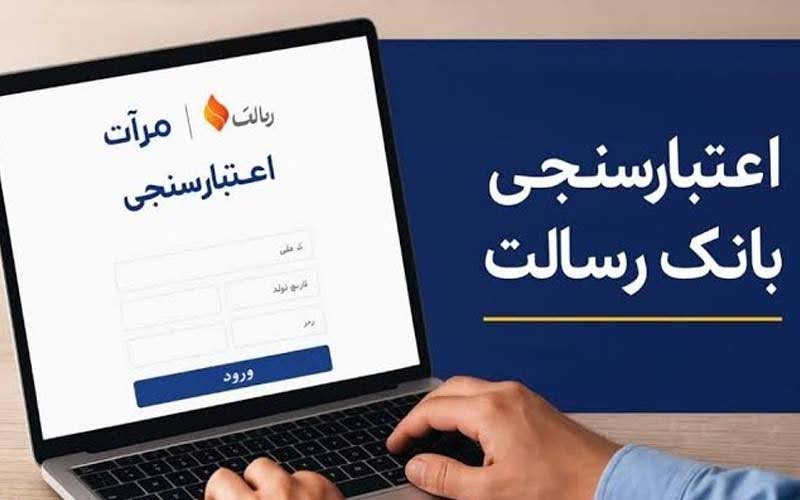
سامانه مرآت بانک رسالت بستر اعتبارسنجی متقاضیان تسهیلات بانک رسالت است. متقاضی در این فرایند اطلاعات و مدارک موردنیاز را ارائه میکند تا وضعیت اعتباری و توان بازپرداخت او بررسی شود. نتیجه اعتبارسنجی نیز در تعیین شرایط دریافت تسهیلات نقش دارد.
منابع آموزشی بهروز مربوط به مرآت نیز آن را ابزار اصلی سنجش اعتبار متقاضیان وام رسالت معرفی کردهاند. نکتۀ مهم این است که مرآت با پیشخوان مجازی بانک یکی نیست؛ مرآت بیشتر با اعتبارسنجی ارتباط دارد، در حالی که پیشخوان مجازی برای انجام خدمات بانکی و پیگیری امور مشتری استفاده میشود.
توجه داشته باشید که گواهی اعتبارسنجی سامانه مرآت یک سال اعتبار دارد. بنابراین اگر اعتبارسنجی شما با موفقیت انجام شود اما ظرف یک سال بعد برای دریافت یا تکمیل مراحل وام اقدام نکنید، گواهی قبلی منقضی شده و برای درخواست پرونده جدید، باید تمام مراحل اعتبارسنجی و بارگذاری مدارک را مجدداً طی کنید.
آشنایی با پیشخوان مجازی بانک رسالت
پیشخوان مجازی بانک رسالت، درگاه انجام خدمات بانکی به شکل غیرحضوری است. بانک رسالت اعلام کرده که مشتریان میتوانند بیش از ۶۰ خدمت بانکی را بدون مراجعه حضوری دریافت کنند. از جمله کاربردهای آن میتوان به موارد زیر اشاره کرد.
- ثبت و پیگیری درخواست تسهیلات
- خدمات مربوط به حساب
- انتقال وجه و خدمات پرداخت
- برخی خدمات مربوط به چک
- پیگیری وضعیت درخواستها
- انجام بسیاری از امور بانکی غیرحضوری
مراحل دریافت وام بانک رسالت
دریافت وام از بانک رسالت بسیار ساده است و نیازی به مراجعه حضوری به شعب وجود ندارد. برای دریافت این وام لازم است که ابتدا شما در این بانک حساب داشته باشید.
پس از تکمیل مدارک با استفاده از پیشخوان مجازی این بانک، درخواست خود را ثبت کنید. سپس مراحل احراز هویت از طریق سامانههای احراز هویت دیجیتال انجام میشود و شما مدارک را به صورت دیجیتال برای بانک ارسال خواهید کرد تا پس از تایید، وام به حساب شما واریز شود.
پیگیری وام بانک رسالت چگونه انجام میشود؟
پس از ثبت درخواست تسهیلات، متقاضی میتواند بخش زیادی از مراحل و وضعیت پرونده را به صورت غیرحضوری پیگیری کند. برای این کار کافی است وارد پیشخوان مجازی بانک رسالت شوید و وضعیت درخواست خود را بررسی کنید.
وام بانک رسالت چند روزه واریز میشود؟
شاید این سوال در ذهن شما به وجود آمده باشد که وام رسالت چند روزه واریز میشه؟ برای کل فرایند نمیتوان یک عدد ثابت اعلام کرد؛ زیرا زمان دریافت وام به اعتبارسنجی، تکمیل مدارک، تشکیل پرونده، تأیید بانک و نوع تسهیلات بستگی دارد.
برخی طرحها پس از تأیید نهایی، پرداخت بسیار سریعتری دارند، اما مرحله ایجاد معدل حساب و اعتبارسنجی ممکن است زمان بیشتری ببرد. به صورت معمول مدت زمان واریز وام بانک رسالت پس از تایید نهایی بین یک تا پنج روز کاری است.
پس اگر جایی عبارت « وام بانک رسالت فوری» را دیدید، دقت کنید که منظور معمولاً سرعت پرداخت پس از فراهم شدن شرایط است، نه اینکه فرد بدون سابقۀ حساب و اعتبارسنجی بتواند همان روز ۵۰۰ میلیون تومان دریافت کند.
مزایا و معایب وام بانک رسالت
ام بانک رسالت با مزایای متعددی که دارد، مورد توجه متقاضیان قرار گرفته است. برخی از مهمترین مزایای وامهای این بانک عبارتند از:
- قرضالحسنه بودن تسهیلات
- کارمزد پایین در مقایسه با بسیاری از وامهای دیگر
- امکان انجام غیرحضوری بخش زیادی از فرایند
- امکان استفاده از سفته الکترونیکی در برخی مدلهای ضمانت
- سقف نسبتاً بالای تسهیلات
در کنار مزایای متعدد وامهای این بانک با معایبی نیز همراه هستند. این معایب عبارتند از:
- نیاز به ایجاد معدل و سابقۀ حساب در بسیاری از طرحها
- وابستگی مبلغ وام به امتیاز و اعتبارسنجی
- پیچیدگی نسبی مفاهیمی مانند معدل، امتیاز و نسبت وام به سپرده
- متفاوت بودن شرایط طرحهای مختلف و دشواری مقایسۀ آنها با یکدیگر
مقایسه وام بانک رسالت با سایر روشهای دریافت وام
در جدول زیر میتوانید مقایسه وام بانک رسالت را با سایر روشهای دریافت وام از نظر ویژگیهای متفاوت مشاهده کنید.
|
روش دریافت وام |
میزان سود |
نیاز به سپرده |
سرعت |
ضمانت |
|
وام بانک رسالت |
پایین و قرض الحسنه |
در بسیاری از طرحها بله |
متوسط |
اعتبارسنجی و تضمین متناسب |
|
وام سایر بانکها |
متوسط |
بسته به طرح |
متوسط و کند |
نیاز به ضامن و گاهی وثیقه |
|
وام موسسات |
متوسط و بالا |
بسته به طرح |
متوسط |
نیاز به چک و سفته |
|
وامهای نئو بانکها |
متوسط و بالا |
دارد |
بالا |
اعتبارسنجی |
آیا وام بانک رسالت برای شما مناسب است؟
اگر دنبال وام قرضالحسنه با هزینۀ مالی پایین هستید و میتوانید مدتی برای ایجاد معدل حساب صبر کنید، رسالت میتواند انتخاب مناسبی باشد. اگر درآمد ثابت دارید، سابقۀ اعتباری خوبی دارید و امکان نگهداری موجودی در حساب را دارید، شرایط شما برای استفاده از مدل امتیازی مناسبتر است.
اگر برای کسبوکار خود سرمایه میخواهید، بهتر است به جای انتخاب یک وام عمومی، ابتدا طرحهای اشتغال و کارآفرینی را بررسی کنید؛ زیرا ممکن است مدارک و شرایط متفاوتی داشته باشند.
اما اگر فوراً به پول نیاز دارید و نمیتوانید چند ماه برای ایجاد سابقۀ حساب منتظر بمانید، نباید صرفاً به دلیل تبلیغ «وام فوری رسالت» روی دریافت سریع حساب کنید. ابتدا باید ببینید در حساب شما چه میزان ظرفیت تسهیلات ایجاد شده است.
پرسشهای مهم درباره وام بانک رسالت
1) سقف وام بانک رسالت در سال ۱۴۰۵ چقدر است؟
سقف تسهیلات بانک رسالت در سال ۱۴۰۵ به ۵۰۰ میلیون تومان افزایش یافته است.
2) میزان سود و کارمزد وام رسالت چند درصد است؟
تسهیلات قرضالحسنه بانک رسالت به جای سود تسهیلات متعارف، کارمزد دریافت میکنند. میزان کارمزد بسته به نوع تسهیلات و شرایط مصوب بانک تعیین میشود و برای برخی تسهیلات ۲ درصد اعلام شده است
3) آیا داشتن امتیاز بالا به معنی دریافت قطعی وام است؟
امتیاز و معدل حساب فقط بخشی از فرایند هستند. اعتبارسنجی، وضعیت بدهیها، تعهدات مالی، توان بازپرداخت و سایر ضوابط بانک نیز در تصمیم نهایی مؤثرند.
4) امکان دریافت وام بانک رسالت بدون سپرده وجود دارد؟
اگر خودتان سابقه حساب ندارید، میتوانید با انتقال قانونی امتیاز وام از بستگان یا آشنایانی که در بانک رسالت اعتبار مازاد دارند، بدون نیاز به میانگینگیری سپرده، درخواست وام دهید.